最近討論的「大老婆條款」,並不是取消死亡前兩年的贈與課稅,…
家族資產傳承
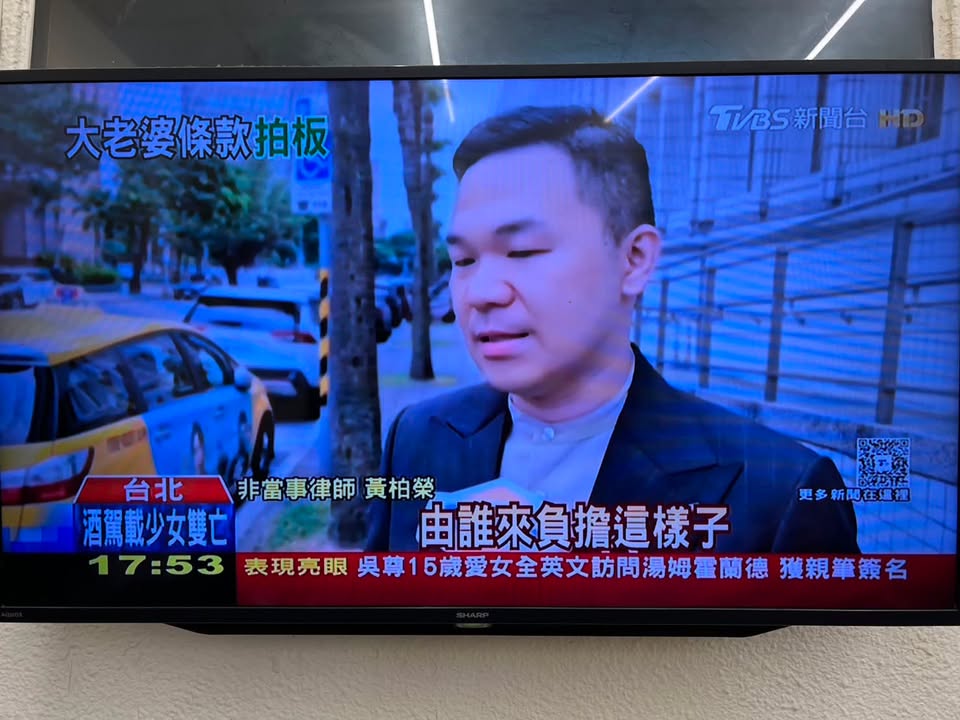
【「大老婆條款」修法,到底改了什麼?】
最近討論的「#大老婆條款」,並不是取消死亡前兩年的贈與課稅,而是要解決一個很明顯的不公平:
財產由別人取得,遺產稅卻由 #繼承人 承擔。
這次修法源自一件極端案例。一名男子生前將市值超過3億元的股票贈與配偶,死亡後,配偶及3名婚生子女全部拋棄繼承,只剩一名6歲的非婚生女兒成為唯一繼承人。
女童沒有拿到這批股票,卻被核定須繳納五千多萬元遺產稅,稅額甚至超過她實際取得的遺產。
憲法法庭因此認定,舊制度沒有合理區分受贈人與繼承人的稅負,違反平等原則,也可能侵害繼承人的財產權。
#黃柏榮律師 指出,死亡前兩年贈與特定親屬的財產,仍併入遺產課稅,目的在防止生前短期移轉財產、規避遺產稅,這項制度仍有保留必要。
問題出在,舊制沒有把稅負交給真正取得財產的人。
修法後,受贈財產所產生的稅額,將由受贈人依取得比例負擔;其餘遺產的稅額,再由繼承人共同負擔。
這次修法沒有免除遺產稅,也沒有放寬生前贈與。
它只是把稅單交回真正拿到財產的人。
黃柏榮律師認為,這樣的修正符合基本公平。防止避稅有其必要,但不能讓沒有繼承的人,替別人承擔稅款。
↑ 返回動態文章